

税理士が確定申告を代行|MF・配当・外国税額控除(R8年分)
- 出品日:2026/11/21
- 更新日:2026/11/21
記帳はご自身で、チェックと申告は税理士に。副業・個人事業・不動産・高配当株や米国株の申告まで、荒川区のひとり税理士が最初から最後まで直接対応します。リベシティ会員向け・先着10名。
- いいね
- -
- やりとり中
- 0人
- /残り10枠
サービスの詳細
-
お届け目安
作業開始からサービス提供が完了するまでの目安です
- 14日
- 無料修正回数
- 2回
税理士本人が、令和8年分(2027年2〜3月申告)の所得税確定申告書を作成し、電子申告で代理提出します。
リベシティ会員の方に向けた料金で、先着10名までお受けします。
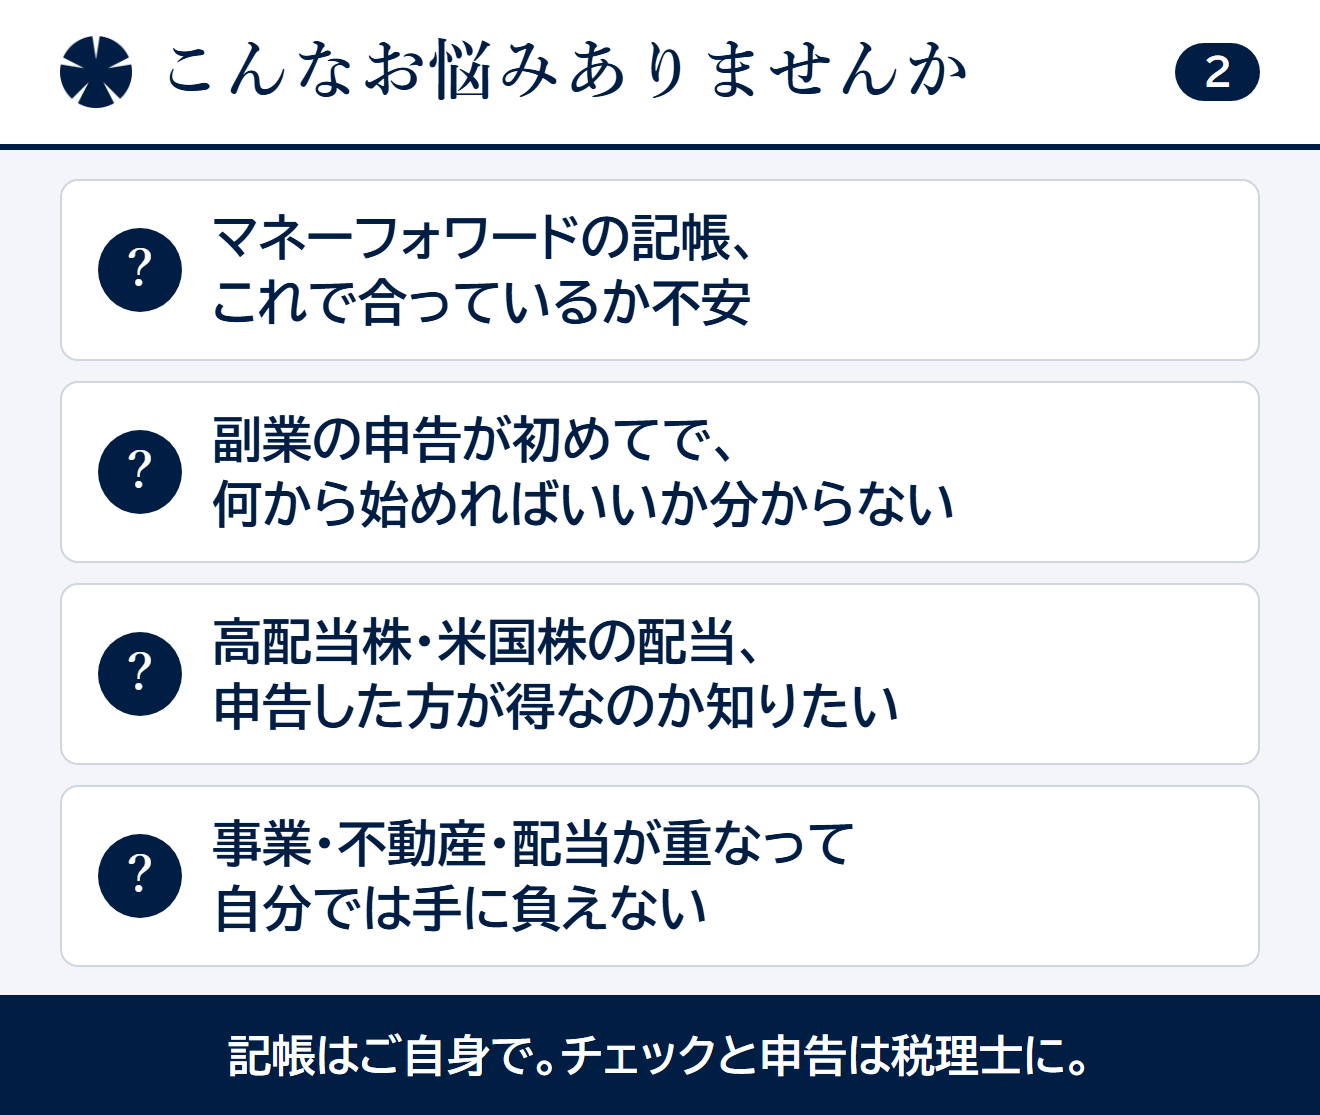
【こんな方へ】
・マネーフォワードで記帳はしているが、合っているか不安
・副業の申告が初めてで、何から始めればいいか分からない
・高配当株や米国株の配当があり、申告した方が得なのか知りたい
・事業と不動産、配当が重なって自分では手に負えなくなってきた
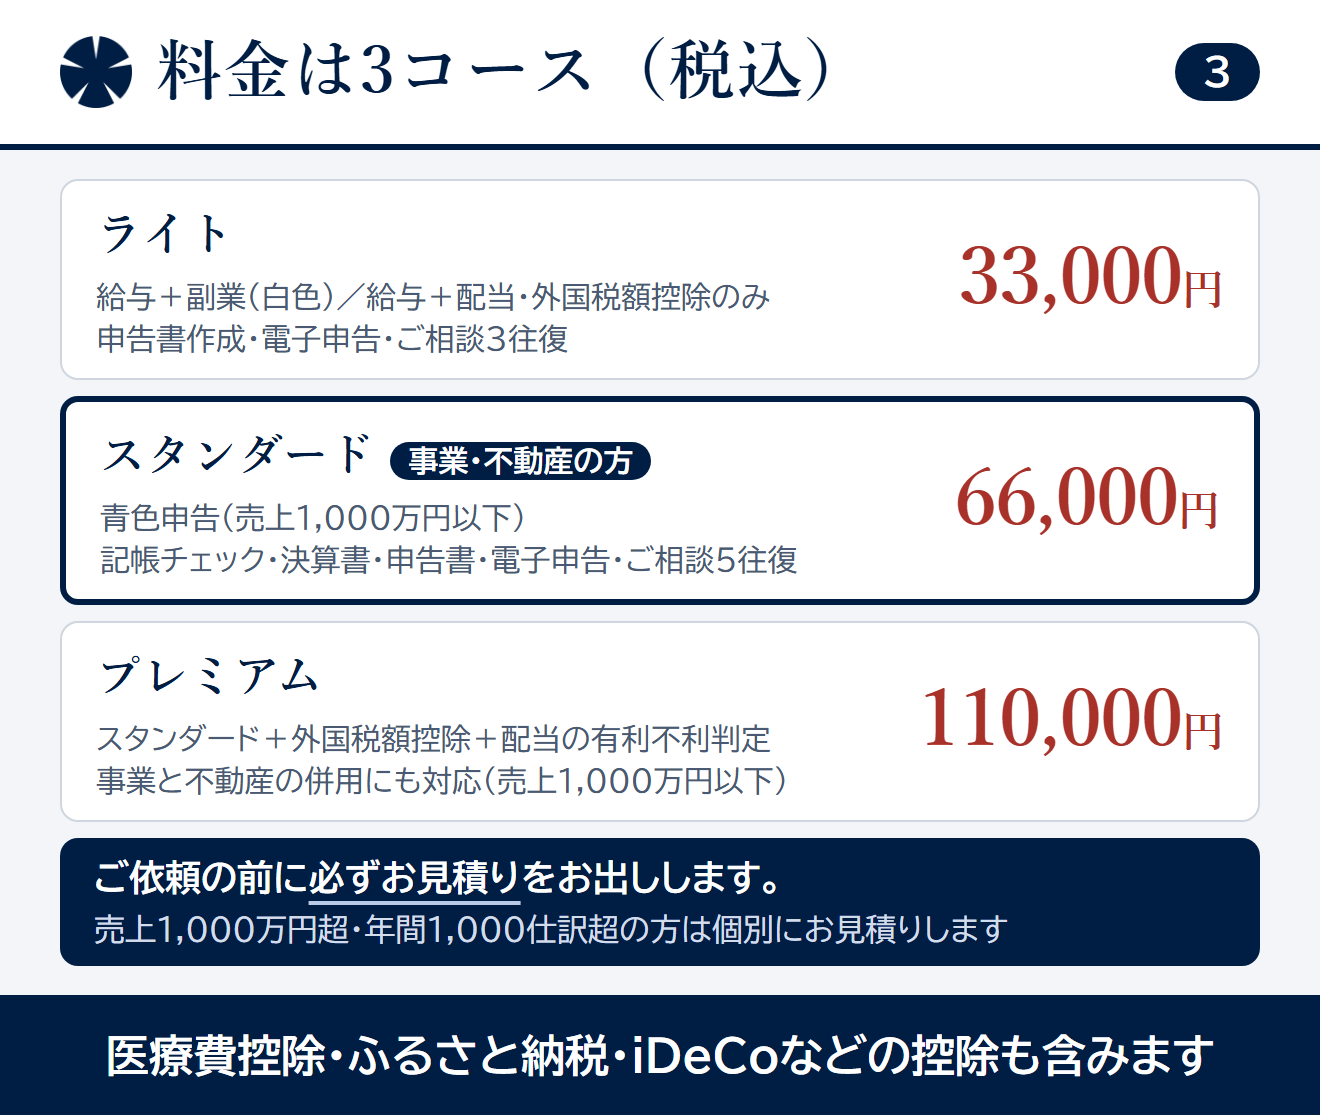
【料金(税込)】
◆ライト 33,000円
給与+副業(雑所得・白色申告)の方、または給与+配当・外国税額控除のみの方
申告書作成・電子申告・ご相談3往復
◆スタンダード 66,000円
事業所得または不動産所得の青色申告(売上1,000万円以下)
記帳チェック・決算書と申告書の作成・電子申告・ご相談5往復
◆プレミアム 110,000円
スタンダードに加え、外国税額控除、配当の課税方式の有利不利判定(住民税・国保への影響まで試算)、事業と不動産の併用などに対応(売上1,000万円以下)
【オプション(税込)】
・消費税申告:簡易課税・2割特例 +22,000円/本則課税 +33,000円
・記帳代行:100仕訳ごとに +5,500円
・外国税額控除、配当の有利不利判定をスタンダードに追加:各 +11,000円
・3月1日以降のご依頼:+11,000円
・不動産や株式(一般口座)の譲渡、暗号資産:個別にお見積り
【対象となる規模】
・3コースとも、事業と不動産の売上の合計が1,000万円以下の方が対象です
・売上1,000万円超〜5,000万円の方は、当事務所の通常料金でお見積りします。5,000万円を超える方はお受けしていません
・記帳チェックは年間1,000仕訳程度までが目安です。大きく超える場合は個別にお見積りします
・ご状況によっては、お見積りの段階でお受けできない場合があります
ご依頼前に必ずお見積りをお出しします。お見積り後に料金が増えるのは、事前にお聞きしていない所得や取引が出てきた場合だけです。
【含まれるもの】
・医療費控除、ふるさと納税、iDeCo、住宅ローン控除(2年目以降)などの各種控除
・青色申告決算書または収支内訳書
・申告内容のご説明(DM、ご希望の方はZoom 30分)
・提出後の控えと納付方法のご案内
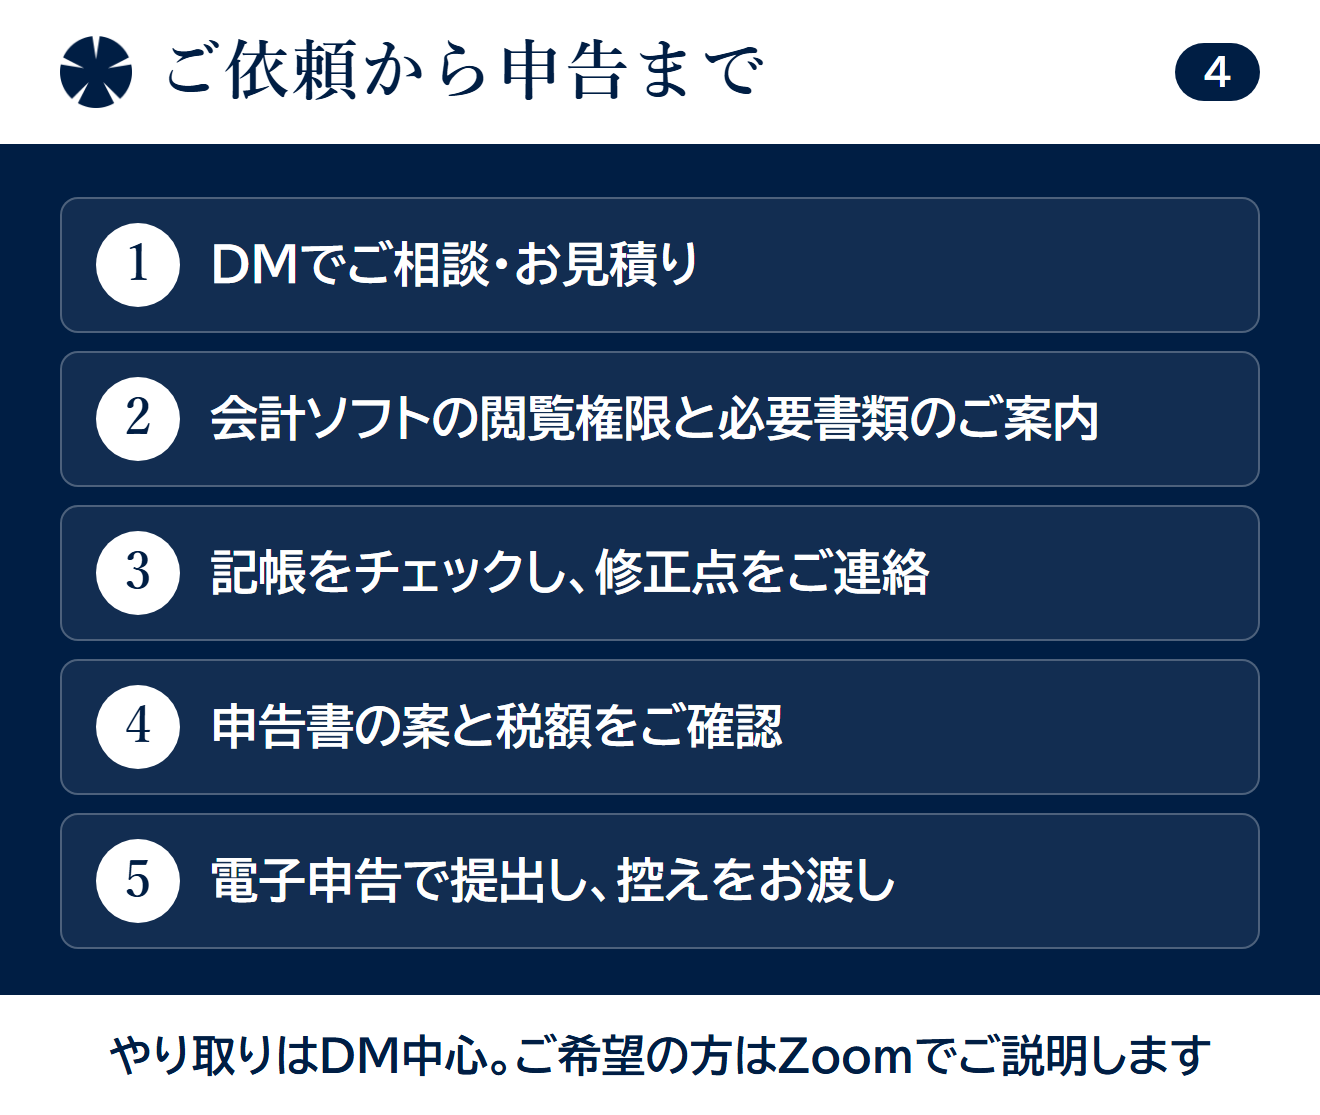
【進め方】
① DMでご状況をお聞きし、お見積りをお出しします
② 会計ソフトの閲覧権限と、必要書類の一覧をご案内します
③ 記帳内容を確認し、修正点やご質問をまとめてお送りします
④ 申告書の案と税額をご確認いただきます
⑤ 電子申告で提出し、控えをお渡しします
【対応ソフト】
マネーフォワード クラウド確定申告(推奨)、freee会計。
【受付期限】
通常料金でお受けできるのは、2027年2月15日までに資料がそろう方です。枠が埋まり次第、受付を終了します。
【ご確認ください】
・ご契約の相手は、申告されるご本人です
・インボイス発行事業者で2割特例をお使いの方は、個人事業主では令和8年分が最後の年になります。来年以降の方式もあわせてご相談いただけます
・法令の範囲を超える節税のご相談はお受けできません
キャンセル時の注意事項
お見積りの段階ではキャンセル料はかかりません。
ご依頼後、作業に入る前のキャンセルは無料です。
作業に入った後のキャンセルは、それまでの作業分をご請求します。
資料のご提出が期限を過ぎ、申告期限に間に合わないと判断した場合は、ご相談のうえお断りすることがあります。
スキル
税理士 岡崎友彦(岡崎友彦税理士事務所)
東京税理士会 荒川支部・登録番号155794/令和7年2月登録
東京都荒川区で開業。個人事業主・副業・投資をされている方の申告を担当しています。
・申告実績:令和7年分 約30件
・マネーフォワード クラウド会計/確定申告、freee会計
・所得税(事業・不動産・配当・外国税額控除)、消費税
・市役所に19年勤務し、税の徴収と納税相談を担当
・2012年からNISAでインデックス投資を継続
・日商簿記1級
【リベシティでの活動】
・2025年リベ大フェス「お金の勉強」ブース(G-01・非公式)で税理士として登壇
・リベシティ内で税金セミナーを2回主催


質問コメント
コメントはありません